


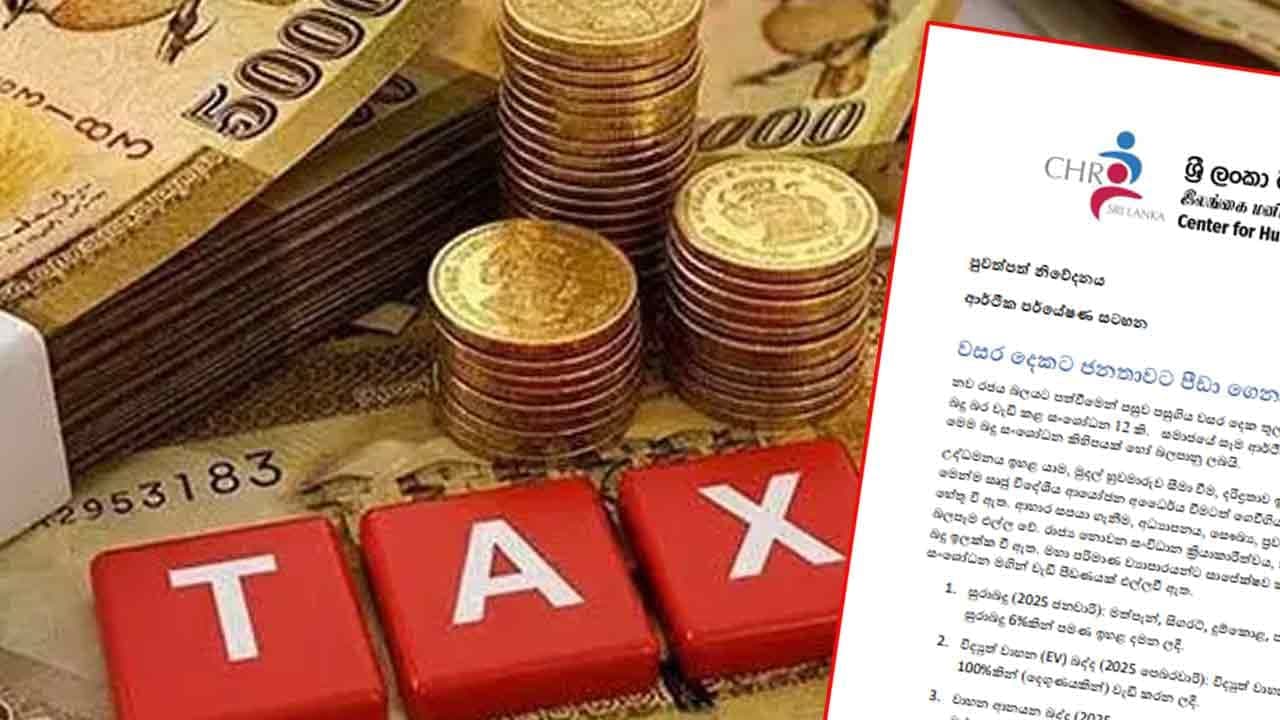
රජය බලයට පත් වී ගත වූ වසර දෙකක කාලය තුළ ජනතාවට පීඩා ගෙනදෙන බදු සංශෝධන 12ක් සිදුකර ඇති බව ශ්රී ලංකා මානව හිමිකම් කේන්ද්රය පවසයි.
නිවේදනයක් නිකුත් කරමින් එම කේන්ද්රය පෙන්වා දෙන්නේ සමාජයේ සෑම ආර්ථික මට්ටමක්ම නියෝජනය කරන පිරිසකට මෙම බදු සංශෝධන කිහිපයක් හෝ බලපානු ලබන බවය.
උද්ධමනය ඉහළ යාම, මුදල් හුවමාරුව සීමාවීම, දරිද්රතාව ඉහළ නැංවීම, ආයෝජන පහල වැටීම මෙන්ම විදේශ ආයෝජන අධෛර්ය වීමට මෙම නව බදු සංශෝධන හේතු වී ඇති බව අදාළ නිවේදනයේ සදහන්.
ආහාර සපයා ගැනීම, අධ්යාපනය, සෞඛ්ය, ප්රවාහනය, මාර්ග ගත ව්යාපාර සදහා ද මෙහි බලපෑම් එල්ලවී ඇති බව ද ශ්රී ලංකා මානව හිමිකම් කේන්ද්රය පෙන්වා දී ඇත.
රාජ්ය නොවන සංවිධාන ක්රියාකාරීත්වය කුඩා හා මධ්ය පරිමාන ව්යාපාර සදහා මෙම බදු ඉලක්ක වී ඇති බැවින් මහ පරිමාන ව්යාපාරිකයින්ට සාපේක්ෂව කුඩා හා මධ්ය පරිමාන ව්යාපාරිකයින්ට බදු සංශෝධනය මගින් වැඩි පීඩනයක් එල්ල වී ඇති බව එම නිවේදනයේ වැඩිදුරටත් දැක්වේ.
-උපුටා ගැනීම-
01. සුරාබදු (2025 ජනවාරි): මත්පැන්, සිගරට්, දුම්කොළ, පැණිරස බීම සහ මෝටර් රථ සඳහා වූ සුරාබදු 6%කින් පමණ ඉහළ දමන ලදී.
02. විද්යුත් වාහන (EV) බද්ද (2025 පෙබරවාරි): විද්යුත් වාහන සඳහා පැවති සුරාබදු අනුපාත 100%කින් (දෙගුණයකින්) වැඩි කරන ලදී.
03. වාහන ආනයන බද්ද (2025 පෙබරවාරි): පැවති රේගු බදු නිදහස් කිරීම් ඉවත් කර 20%ක ආනයන බද්දක් හඳුන්වා දුන් අතර, 50%ක අතිරේක බද්දක් (Surcharge) සමඟ සමස්ත බද්ද 30%ක් දක්වා ඉහළ නැංවීය.
04. රඳවා ගැනීමේ බද්ද - WHT (2025 අප්රේල්): බැංකු තැන්පතු පොලී මත අය කළ බද්ද 5% සිට 10% දක්වා දෙගුණ කෙරුණි (අඩු ආදායම්ලාභීන්ට ස්වයං-ප්රකාශන මඟින් මීට සහන ලබාගත හැක).
05. ආයතනික ආදායම් බද්ද (2025 අප්රේල්): මත්පැන්, දුම්කොළ සහ ඔට්ටු ඇල්ලීම්/සූදු ව්යාපාරවල නිරත සමාගම් සඳහා වූ බද්ද 40% සිට 45% දක්වා ඉහළ නැංවීය.
06. සේවා අපනයන බද්ද (2025 අප්රේල්): මීට පෙර බදු නිදහස් කර තිබූ සේවා අපනයන සහ විදේශීය මූලාශ්රවලින් ලබන ආදායම් මත උපරිම 15%ක ආදායම් බද්දක් පනවන ලදී.
07. රේගු ආනයන බදු (2026 අප්රේල්): පැවති බදු ව්යුහය (0%, 15%, 20%) සංශෝධනය කර 0%, 10%, 20% සහ 30% ලෙස නව කාණ්ඩ හඳුන්වා දෙමින් තෝරාගත් භාණ්ඩ සඳහා 30%ක ඉහළ බද්දක් පනවන ලදී.
08. වාහන සමාජ ආරක්ෂණ දායකත්ව බද්ද - SSCL (2026 මැයි): වාහන ආනයනය සඳහාද 2.5%ක සමාජ ආරක්ෂණ බද්ද පැනවීමට කටයුතු කෙරුණි.
09. වාහන ආනයන අතිරේක බද්ද (2026 මැයි): පවතින 30%ක රේගු බද්ද මත 50%ක අතිරේක බද්දක් පැනවීම නිසා සමස්ත බද්ද 45%ක් වූ අතර, මෙය 2026 දෙසැම්බර් 31 දක්වා දීර්ඝ කර ඇත.
10. ප්රාග්ධන ලාභ බද්ද (2026 ජූනි): පුද්ගලයන් සහ හවුල් ව්යාපාර සඳහා 10% සිට 15% දක්වාද, භාර (Trusts), අන්යෝන්ය අරමුදල් සහ රාජ්ය නොවන සංවිධාන සඳහා 10% සිට 30% දක්වාද බදු ඉහළ දමන ලදී.
11. වෘත්තිකයන්ගේ රඳවා ගැනීමේ බද්ද (2026 ජූනි): ඡායාරූප ශිල්පීන්, කලාකරුවන්, තොරතුරු තාක්ෂණ (IT) සහ සමාජ මාධ්ය විශේෂඥයන් වැනි වෘත්තිකයන්ගේ මසකට රු. 100,000 ඉක්මවන ආදායම් සඳහා 5%ක රඳවා ගැනීමේ බද්දක් පැනවීය.
12. ඩිජිටල් සේවා වැට් බද්ද - VAT (2026 ජූලි): මෙරට ලියාපදිංචි නැති විදේශීය ආයතන සපයන ඩිජිටල් සේවා සඳහා 18%ක වැට් බද්දක් පැනවූ නමුත් මෙහි ප්රායෝගික ක්රියාත්මක කිරීම තවමත් සම්පූර්ණ වී නොමැත.
මෙවර අය වැය තුලින් ජනතාවගේ පෝෂණය (ආහාර), සෞඛ්ය (ඖෂධ හා උපකරණ), අධ්යාපන (පාසල් උපකරණ), කර්මාන්ත (ධීවර/කෘෂිකර්මාන්ත/අමුද්රව්ය) කේෂත්රයන් ඉලක්ක ගත බදු සංශෝධනය සම්බන්ධයෙන් රජයේ අවධානය යොමු විය යුතුව බව ශ්රී ලංකා මානව හිමිකම් කේන්ද්රය අවධාරණය කරයි.
-උපුටා ගැනීම අවසන්-